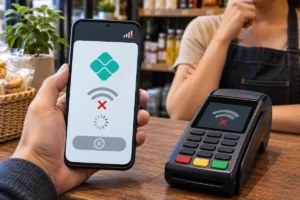
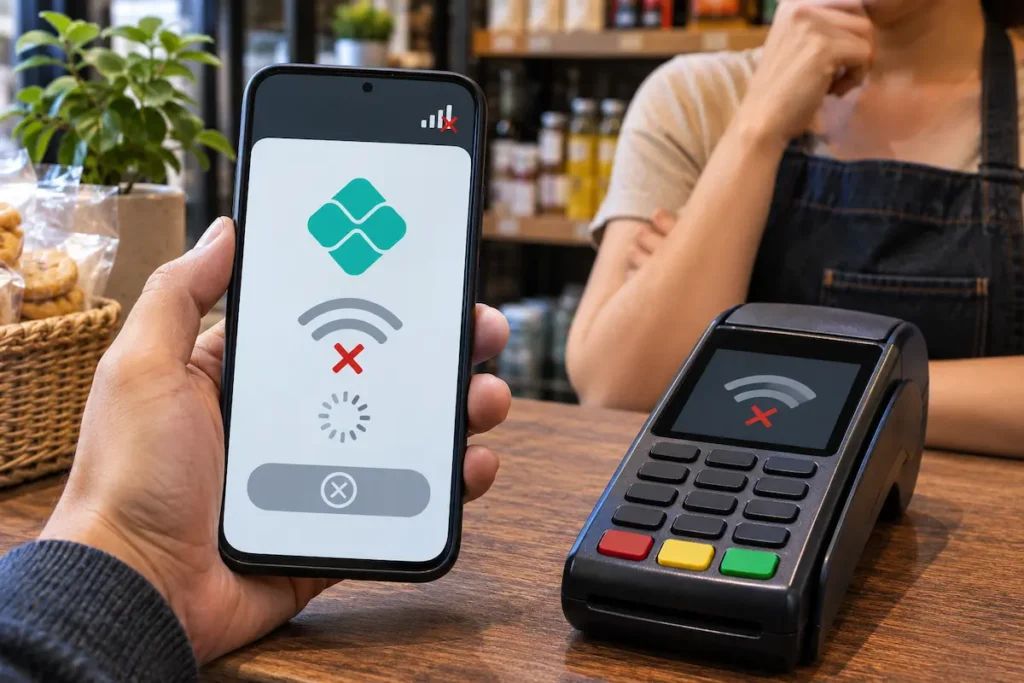
Imagine chegar ao caixa de um supermercado, abrir o aplicativo do banco e descobrir que o celular está sem internet. O estabelecimento aceita Pix, você tem saldo na conta, mas o pagamento não sai. E agora?
A situação parece simples, mas revela uma dependência importante dos pagamentos digitais: o Pix funciona 24 horas por dia, porém isso não significa que ele possa ser utilizado sem conexão.
O Pix convencional precisa que uma ordem de pagamento chegue à instituição financeira para ser processada. Se o celular estiver completamente desconectado, não basta ter a chave do recebedor, um QR Code salvo ou a carteira digital instalada.
A situação muda quando apenas um dos participantes perde a conexão. Um comerciante sem internet pode, em determinadas condições, receber um Pix enviado por um cliente que continua conectado. Já uma falha no banco ou na infraestrutura de pagamentos exige outra análise.
E o Pix por aproximação? Será que a tecnologia NFC consegue substituir a internet?
Neste guia do TecMaker, você vai entender o que acontece quando a conexão cai, quais recursos continuam funcionando, o que fazer diante de um pagamento interrompido e como reduzir a dependência de um único meio de pagamento.
Pix funciona sem internet?
Não. Para iniciar um Pix convencional, o pagador precisa de um canal de comunicação funcional com a instituição financeira.
Essa conexão costuma ocorrer pelo aplicativo do banco ou por uma plataforma autorizada a iniciar pagamentos. Também pode ser utilizada uma interface de internet banking ou outro canal eletrônico disponibilizado pela instituição.
O Pix não funciona como dinheiro físico, que pode ser entregue diretamente de uma pessoa para outra.
Quando uma transferência é realizada, existem etapas de identificação, autenticação, autorização e processamento financeiro que dependem de sistemas conectados.
Por isso, guardar uma chave Pix ou fotografar um QR Code não permite concluir automaticamente uma transferência quando o celular estiver offline.
O Banco Central do Brasil descreve o Pix como um sistema de pagamentos instantâneos disponível continuamente, inclusive em fins de semana e feriados.
Essa disponibilidade se refere ao funcionamento esperado da infraestrutura financeira. Ela não elimina a necessidade de conexão entre os participantes e os sistemas utilizados para processar o pagamento.
Sem internet no celular, mas com Wi-Fi: o Pix funciona?
Sim, em condições normais.
Se os dados móveis estiverem indisponíveis, mas o celular conseguir acessar uma rede Wi-Fi com internet, o aplicativo bancário poderá funcionar por essa conexão.
O contrário também é possível: se o Wi-Fi estiver fora do ar, os dados móveis poderão servir como alternativa.
O que importa não é o tipo de conexão, mas a possibilidade de acessar os serviços necessários ao pagamento com segurança.
Se houver uma falha específica no banco, entretanto, trocar de Wi-Fi para dados móveis pode não resolver.
E se o celular estiver em modo avião?
Se o modo avião mantiver todas as conexões desativadas, não será possível iniciar um Pix convencional pelo aplicativo.
Alguns aparelhos permitem reativar o Wi-Fi enquanto permanecem em modo avião. Nesse caso, se houver acesso à internet, o aplicativo poderá se conectar normalmente.
Isso mostra que o obstáculo não é uma configuração específica do celular, mas a ausência de comunicação com o serviço financeiro.
Como o Pix funciona por trás da tela do celular?
Para entender por que a internet é necessária, vale conhecer o caminho percorrido por uma transferência.
Quando você inicia um Pix, o aplicativo bancário não movimenta o dinheiro sozinho. Ele envia uma instrução à instituição que mantém sua conta.
De forma simplificada, o processo acontece assim:
- O usuário informa uma chave Pix, lê um QR Code ou utiliza outra forma autorizada de pagamento.
- O banco ou instituição de pagamento identifica a operação e apresenta as informações necessárias.
- O usuário autentica e confirma a transferência, conforme a modalidade utilizada.
- A instituição processa a ordem de pagamento e realiza as etapas de comunicação necessárias.
- O valor é liquidado e disponibilizado ao recebedor quando a transação é concluída.
Em operações entre instituições diferentes, o Sistema de Pagamentos Instantâneos, conhecido como SPI, desempenha um papel central na liquidação.
O Banco Central opera essa infraestrutura, que foi projetada para funcionar continuamente.
Outro componente importante é o DICT, diretório utilizado para localizar informações das contas associadas às chaves Pix.
A infraestrutura financeira é muito mais complexa do que a tela de um aplicativo sugere.
O que acontece se uma dessas etapas falhar?
Depende da etapa afetada.
Se o celular não conseguir enviar a ordem de pagamento, a transferência pode nem chegar ao banco.
Se a ordem foi transmitida, mas a conexão caiu antes da resposta, o usuário pode ficar sem saber imediatamente se a operação foi concluída.
Já uma indisponibilidade em determinada instituição pode afetar seus clientes mesmo quando a infraestrutura central do Pix continua funcionando.
É justamente por isso que não se deve tratar todas as situações como se o Pix inteiro tivesse parado.
O que acontece com o Pix em diferentes tipos de falha?
Uma queda de internet doméstica é diferente de uma falha no aplicativo bancário. Da mesma forma, a indisponibilidade de uma maquininha não significa necessariamente que o celular do cliente esteja desconectado.
A tabela abaixo resume os cenários mais comuns.
| Situação | O Pix pode funcionar? | O que fazer |
|---|---|---|
| Celular sem dados móveis, mas com Wi-Fi funcionando | Sim | Utilizar o Wi-Fi confiável |
| Wi-Fi indisponível, mas dados móveis funcionando | Sim | Utilizar a rede móvel |
| Celular completamente sem internet | Não para iniciar um Pix convencional pelo aplicativo | Buscar uma conexão segura ou outro meio de pagamento |
| Comércio sem internet, mas cliente conectado | Pode funcionar | Usar uma chave ou QR Code estático e verificar posteriormente o crédito |
| Aplicativo de um banco indisponível | Depende da instituição e dos canais disponíveis | Verificar comunicados e canais oficiais |
| Falha na infraestrutura central de pagamentos | Pode impedir operações dependentes da infraestrutura afetada | Aguardar a normalização e evitar transferências duplicadas |
| Falta de energia no estabelecimento | Depende dos equipamentos e das conexões disponíveis | Verificar meios alternativos seguros |
Essas situações também demonstram por que uma pane local não deve ser confundida com um apagão nacional.
Um usuário pode ficar sem acesso ao Pix enquanto outras pessoas continuam realizando transferências normalmente.
TecMaker · Guia interativo
Meu Pix falhou. O que fazer agora?
Selecione a situação e veja quais verificações são úteis antes de tentar pagar novamente.
Qual problema aconteceu?
Sem conexão, não é possível iniciar um Pix convencional pelo aplicativo
Um QR Code salvo ou uma chave Pix não substituem a comunicação com a instituição financeira.
- Se estiver usando dados móveis, teste uma rede Wi-Fi confiável; se estiver no Wi-Fi, verifique os dados móveis.
- Não instale aplicativos ou certificados de origem desconhecida para “liberar” o Pix.
- Se continuar sem conexão, utilize outro meio de pagamento aceito pelo estabelecimento.
O cliente conectado pode conseguir enviar, mas o comerciante precisa confirmar o crédito
Um QR Code estático ou chave Pix pode permitir que o pagador conectado envie o dinheiro. Isso não garante ao vendedor desconectado uma confirmação imediata.
- Utilize apenas dados de pagamento do próprio estabelecimento, conferindo o destinatário.
- Não trate prints ou telas exibidas pelo cliente como prova suficiente de crédito.
- Se não houver confirmação confiável, combine um meio alternativo de pagamento.
Pode ser uma falha do aplicativo ou da instituição — não necessariamente do Pix inteiro
Ter internet no celular não garante que o aplicativo bancário esteja disponível. Uma instabilidade local não comprova uma falha nacional.
- Verifique sua conectividade e tente acessar o aplicativo normalmente, sem repetir operações pendentes.
- Consulte os canais oficiais do seu banco para informações sobre indisponibilidade.
- Se precisar pagar naquele momento, considere outro meio aceito e seguro.
Não repita o pagamento antes de verificar
Se você confirmou o Pix e a tela travou, a operação pode ter sido concluída sem que a confirmação aparecesse no celular.
- Recupere a conexão e consulte o extrato e o histórico de Pix da sua conta.
- Veja se há operação concluída, pendente, rejeitada ou devolvida.
- Se o resultado continuar incerto, procure os canais oficiais do banco antes de fazer outra transferência.
A aproximação NFC não substitui a internet
Na modalidade atualmente documentada pelo Banco Central, os dispositivos envolvidos precisam de conectividade, além de suporte à tecnologia NFC.
- Verifique a conexão e a compatibilidade dos dispositivos.
- Confira se o banco ou a carteira e o terminal oferecem Pix por aproximação.
- Se não funcionar, use uma forma alternativa de pagamento disponível.
Importante: este guia é educativo. Não consulta o banco, não informa se uma transferência foi concluída e não solicita dados financeiros.Em caso de dúvida sobre uma operação, consulte o extrato e a instituição responsável.
Fontes: Banco Central — Pix e Pix por aproximação .
O que acontece se o Pix cair na hora de confirmar um pagamento?
Este é um dos cenários que mais exigem atenção.
Imagine que você digitou o valor, conferiu o destinatário, confirmou a transferência e, imediatamente depois, apareceu uma mensagem de erro de conexão.
A primeira reação pode ser tentar novamente.
Mas repetir a operação antes de verificar seu resultado pode provocar um segundo pagamento.
Quando a conexão cai no momento da confirmação, existem pelo menos três possibilidades:
- A ordem de pagamento não foi enviada.
- A operação foi recebida, mas não foi concluída.
- O pagamento foi concluído, porém a confirmação não chegou ao aplicativo.
O usuário não consegue identificar essas situações com segurança apenas observando uma tela que parou de responder.
Como agir quando não aparece o comprovante?
O procedimento mais prudente é:
- Não iniciar imediatamente uma segunda transferência.
- Recuperar uma conexão confiável.
- Consultar o histórico de Pix e o extrato da conta.
- Conferir se existe uma transação concluída, pendente, rejeitada ou devolvida.
- Se persistir a dúvida, procurar o atendimento oficial do banco.
Não considere uma transferência concluída apenas porque o aplicativo exibiu uma animação de carregamento.
Também não conclua que houve falha definitiva somente porque a conexão foi interrompida.
O estado real da operação precisa ser confirmado pela instituição.
O dinheiro pode desaparecer durante a queda da internet?
A falta de acesso ao aplicativo não significa, por si só, que o saldo desapareceu.
O saldo bancário e os registros de pagamento não ficam armazenados exclusivamente no celular do usuário.
Entretanto, uma transação pode ter sido processada antes da interrupção, mesmo que a pessoa não tenha recebido a confirmação visual.
Por isso, a providência correta é consultar os registros oficiais quando o acesso for restabelecido.
Se houver lançamento que você não reconhece, entre em contato com o banco.
É possível receber Pix mesmo estando sem internet?
Aqui existe uma diferença importante entre enviar e receber.
Uma pessoa pode receber um Pix em sua conta mesmo que seu próprio celular esteja desligado ou desconectado, desde que a transferência seja realizada normalmente por quem está pagando e pelos sistemas financeiros envolvidos.
O dinheiro não precisa passar pelo aparelho do recebedor.
Por exemplo, imagine que um familiar transfere um valor para sua conta enquanto seu telefone está sem bateria.
Se a operação for concluída, os registros estarão disponíveis nos sistemas bancários. Quando você voltar a acessar sua conta, poderá consultar o crédito.
A dificuldade prática aparece quando o recebedor precisa confirmar o pagamento imediatamente.
E um comerciante sem internet pode aceitar Pix?
Em alguns casos, sim.
Se o comerciante possuir uma chave Pix ou um QR Code estático previamente preparado, um cliente com internet poderá iniciar a transferência para a conta do estabelecimento.
O fato de o comerciante estar sem conexão não impede automaticamente que a instituição financeira receba o valor.
Mas existe uma dificuldade operacional: o vendedor poderá não conseguir verificar imediatamente se o pagamento realmente entrou.
Isso é diferente de afirmar que a compra foi paga.
Em estabelecimentos comerciais, a liberação de uma mercadoria deve seguir uma confirmação confiável da transação, não apenas uma imagem de comprovante exibida pelo cliente.
QR Code Pix funciona sem internet?
Depende do que se entende por funcionar.
Um QR Code pode estar impresso em papel ou salvo como imagem, sem precisar de internet para ser exibido.
Mas exibir um código não equivale a processar um pagamento.
O QR Code serve para apresentar informações utilizadas na iniciação da transferência.
O aplicativo do pagador ainda precisará acessar os serviços necessários para validar e enviar a operação.
QR Code estático
O QR Code estático pode ser reaproveitado, conforme as características da cobrança.
Por isso, é comum encontrá-lo impresso em estabelecimentos comerciais.
Sua vantagem é que o comerciante pode apresentar os dados de pagamento sem precisar gerar um código novo a cada compra.
Ainda assim, o cliente normalmente precisa de internet para concluir a transação.
O código impresso também não comprova que o valor foi recebido.
QR Code dinâmico
O QR Code dinâmico é utilizado em diferentes operações de cobrança e pode conter referências a informações que precisam ser consultadas eletronicamente.
Seu processamento envolve recursos específicos da instituição ou do provedor responsável.
Nesse caso, a disponibilidade dos serviços digitais envolvidos também é essencial.
A diferença entre um QR Code estático e outro dinâmico não transforma nenhum dos dois em dinheiro digital independente da rede bancária.
E o Pix Copia e Cola?
O Pix Copia e Cola é outra forma de apresentar os dados necessários para iniciar o pagamento.
É possível guardar o código em uma anotação ou mensagem, mas isso não significa que o banco poderá processá-lo sem conexão.
A informação pode estar disponível offline; a transferência financeira, não.
Pix por aproximação funciona sem internet?
O Pix por aproximação disponível atualmente não é uma solução de pagamento offline.
A tecnologia NFC, sigla para Near Field Communication, permite a troca de informações entre dispositivos próximos.
Quando você aproxima um celular de uma maquininha, essa comunicação pode transmitir os dados necessários para iniciar a operação.
Entretanto, o NFC não substitui todo o processamento realizado pelas instituições financeiras.
O Manual de Padrões para Iniciação do Pix, do Banco Central, estabelece a necessidade de conexão à internet para o funcionamento da modalidade documentada.
Portanto, aproximar dois aparelhos não significa transferir dinheiro diretamente de um para o outro.
Qual é a diferença entre NFC e internet?
O NFC é uma tecnologia de comunicação de curto alcance.
A internet permite a comunicação entre os dispositivos, os aplicativos e os serviços remotos envolvidos na operação.
São funções distintas.
Um celular pode detectar uma maquininha pelo NFC e, ainda assim, não conseguir concluir um Pix se a conexão necessária estiver indisponível.
Isso explica por que o Pix por aproximação pode funcionar de forma semelhante a um cartão por aproximação na experiência do usuário, mas não deve ser confundido com uma transferência offline.
O Pix por aproximação mudou em 2026?
Sim, houve uma atualização relevante nas regras de limites.
O Banco Central anunciou, em junho de 2026, a retirada do teto específico de R$ 500 que anteriormente se aplicava à modalidade por aproximação, com vigência prevista para 1º de outubro de 2026.
A mudança permite que os limites sejam tratados conforme as regras aplicáveis e as configurações da instituição e do usuário.
Isso não significa que o pagamento tenha passado a funcionar sem internet.
São assuntos diferentes: um envolve regras de valor; o outro, a conectividade necessária para processar uma operação.
Fonte: Banco Central — mudança nos limites do Pix por aproximação.
O Banco Central pretende criar um Pix offline?
O tema aparece na agenda de evolução tecnológica do sistema.
Em apresentação do Fórum Pix realizada em 26 de março de 2026, o Banco Central incluiu entre os trabalhos previstos para 2027 e os anos seguintes uma solução de Pix por aproximação com pagador offline.
Isso merece atenção porque demonstra que a possibilidade está sendo considerada tecnicamente.
Mas existe uma diferença entre uma funcionalidade em estudo ou planejamento e um serviço autorizado e disponível para os consumidores.
Até a documentação oficial consultada para este artigo, não foi identificada uma disponibilização geral dessa solução aos usuários.
Também não é possível concluir, apenas pela menção na agenda, quais serão as condições finais, limitações, modelos de segurança ou datas efetivas de lançamento.
A tecnologia poderá evoluir, mas não seria correto orientar consumidores a utilizarem hoje uma modalidade que ainda não foi comprovadamente disponibilizada.
Fonte: Fórum Pix — apresentação oficial de março de 2026.
O Pix Automático funciona quando o celular está sem internet?
Aqui existe uma exceção importante, mas ela precisa ser explicada corretamente.
O Pix Automático permite que o usuário autorize previamente determinados pagamentos recorrentes.
Depois da autorização, a instituição financeira pode processar as cobranças futuras conforme as regras aceitas.
Isso significa que o pagador não precisa abrir o aplicativo e confirmar cada pagamento individualmente.
Por exemplo, uma pessoa que autorizou uma cobrança recorrente pode estar com o celular desligado no dia do débito, sem que isso impeça necessariamente o processamento da cobrança.
Mas isso não transforma o Pix Automático em um sistema offline.
A operação continua dependendo da infraestrutura das instituições envolvidas.
Se houver uma falha que afete o processamento bancário, o pagamento poderá sofrer problemas.
Além disso, a autorização precisa ter sido concedida anteriormente, conforme as regras da modalidade.
O Pix Automático não permite que alguém realize uma compra nova e espontânea sem conexão apenas porque já utiliza pagamentos recorrentes.
Fonte: Banco Central — Pix Automático.
E o Pix Agendado?
O raciocínio é semelhante.
Um pagamento previamente agendado pode ser executado pela instituição financeira na data programada, conforme as condições aplicáveis.
O usuário não precisa necessariamente estar conectado naquele momento.
Entretanto, isso não garante a execução se os serviços financeiros necessários estiverem indisponíveis.
O Pix Agendado não é uma alternativa para realizar imediatamente uma compra presencial quando o celular está sem internet.
Como pagar quando o Pix não funciona?
A melhor alternativa depende da causa do problema.
Se apenas sua conexão está indisponível, talvez seja suficiente utilizar outra rede.
Se o banco estiver enfrentando instabilidade, pode ser necessário aguardar a normalização ou utilizar um meio de pagamento diferente.
Já uma interrupção mais ampla de energia ou telecomunicações pode afetar vários serviços simultaneamente.
1. Utilizar uma conexão alternativa
Se os dados móveis falharem, verifique se existe uma rede Wi-Fi confiável.
Se o Wi-Fi estiver indisponível, tente utilizar a conexão móvel.
Evite redes públicas desconhecidas que exijam instalar aplicativos, certificados ou fornecer dados bancários para liberar acesso.
Nunca informe sua senha bancária em uma página aberta por um link recebido de terceiros.
2. Utilizar dinheiro em espécie
O dinheiro físico não depende de conexão à internet para ser entregue em uma compra presencial.
Por isso, pode funcionar como alternativa durante falhas de aplicativos bancários.
Mas é necessário considerar a disponibilidade de troco, a segurança pessoal e as condições de atendimento do estabelecimento.
Não é preciso manter grandes quantias em casa para reconhecer a utilidade de ter opções de pagamento.
3. Usar cartão, quando a infraestrutura permitir
Cartões de débito e crédito podem representar alternativas, dependendo da situação.
Entretanto, é um erro imaginar que toda maquininha continuará funcionando normalmente durante uma queda de internet.
Muitos terminais dependem de comunicação com sistemas de autorização e processamento.
Alguns arranjos e equipamentos podem possuir mecanismos específicos de contingência, sujeitos a regras e limites.
A existência desses recursos precisa ser confirmada com o emissor, a credenciadora ou o fornecedor do equipamento.
Cartão por aproximação não é sinônimo de pagamento offline garantido.
4. Utilizar outro canal bancário autorizado
Se o aplicativo estiver indisponível, a instituição pode oferecer canais alternativos.
A disponibilidade dependerá do banco, do tipo de operação e da falha observada.
Evite concluir que qualquer acesso alternativo permitirá realizar um Pix quando houver indisponibilidade na infraestrutura bancária.
Também não utilize aplicativos não oficiais que prometam realizar Pix offline ou liberar recursos financeiros mediante instalação de arquivos.
5. Combinar outro meio de pagamento com o estabelecimento
Em algumas situações, a solução pode ser realizar a compra por outro meio aceito.
Isso depende das regras comerciais e da concordância entre as partes.
Não é prudente assumir que um estabelecimento aceitará um comprovante enviado posteriormente ou uma promessa de transferência.
A continuidade de uma venda exige que o pagamento e sua confirmação possam ser tratados de forma segura.
Quais alternativas são mais úteis em cada cenário?
| Meio de pagamento | Sem internet no celular do cliente | Sem internet no estabelecimento | Observação |
|---|---|---|---|
| Pix convencional | Em geral, não pode ser iniciado | Pode ser recebido se o pagador estiver conectado | O crédito deve ser confirmado |
| Pix por aproximação | Não na modalidade atualmente documentada | Depende da conectividade exigida | NFC não substitui internet |
| Pix Automático já autorizado | Pode ser processado | Não depende necessariamente do terminal do comércio | Exige serviços financeiros operacionais |
| Dinheiro em espécie | Sim | Sim | Depende de troco e aceitação |
| Cartão de débito | Depende da infraestrutura | Depende do terminal e da conexão | Não presumir funcionamento offline |
| Cartão de crédito | Depende das condições de autorização | Depende do terminal e do arranjo | Eventual contingência tem regras próprias |
A tabela não deve ser interpretada como garantia de funcionamento de determinado banco, terminal ou estabelecimento.
Ela mostra por que é útil não depender exclusivamente de um único canal.
O que fazer se o banco estiver fora do ar?
Nem toda falha no Pix está relacionada ao Banco Central.
O próprio aplicativo bancário pode apresentar problemas de autenticação, comunicação, infraestrutura ou manutenção.
Quando isso acontece, outras instituições podem continuar funcionando normalmente.
É importante diferenciar três situações:
Falha no aplicativo: o acesso do cliente pode estar prejudicado, mas isso não comprova indisponibilidade do Pix em todas as instituições.
Falha em uma instituição: determinados usuários e serviços podem ser afetados, enquanto outros bancos continuam operando.
Falha em infraestrutura compartilhada: o impacto pode alcançar diferentes participantes, dependendo do componente afetado.
O Banco Central divulga informações relacionadas à disponibilidade do SPI, mas esses indicadores não mostram, por si só, o estado de cada aplicativo bancário.
Você pode consultar o índice oficial de disponibilidade do SPI.
Para saber sobre falhas específicas no seu banco, priorize os canais oficiais da instituição.
Não confunda relatos nas redes sociais com confirmação de falha nacional
Quando muitas pessoas relatam dificuldades, isso pode indicar um problema relevante.
Mas publicações nas redes sociais não demonstram automaticamente que o sistema inteiro está indisponível.
A confirmação deve considerar comunicados das instituições envolvidas, informações oficiais e o alcance real da falha.
Essa preocupação se conecta ao tema já abordado pelo TecMaker em Três dias sem nada? O alerta de 33 países e o risco de um apagão digital.
Uma falha temporária de pagamentos não é equivalente a um colapso nacional de infraestrutura.
Quais são os riscos de golpes durante uma instabilidade no Pix?
Momentos de falha também podem ser explorados por golpistas.
Um criminoso pode afirmar que determinada transferência está pendente, apresentar um comprovante falso ou tentar convencer a vítima a realizar outro pagamento.
Também pode utilizar mensagens com links suspeitos, alegando que é necessário atualizar o aplicativo ou corrigir algum problema na conta.
O risco aumenta quando o usuário está com pressa e não consegue verificar imediatamente o histórico bancário.
Comprovante falso de Pix
Um print pode mostrar o nome de um banco, o valor da compra e um suposto identificador da transação.
Mas uma imagem pode ser manipulada.
O comerciante deve conferir o crédito por um canal confiável antes de considerar a operação paga.
O próprio Banco Central orienta consumidores a verificarem o extrato diante de situações suspeitas envolvendo supostos pagamentos.
Pedido para fazer outro Pix
Se o aplicativo apresentou erro depois da confirmação, não repita o pagamento automaticamente.
Primeiro, consulte o histórico.
Em caso de dúvida, procure a instituição por um canal oficial.
Quando a operação foi concluída, uma nova tentativa pode representar uma segunda transferência.
Mensagens de falsa regularização
Desconfie de mensagens que afirmem ser necessário instalar um novo aplicativo, fornecer senha, compartilhar códigos de autenticação ou realizar uma transferência para liberar o Pix.
A segurança da operação deve ser verificada diretamente com a instituição financeira.
Se houver suspeita de fraude efetiva, procure o banco imediatamente para receber as orientações aplicáveis, inclusive sobre o Mecanismo Especial de Devolução, quando cabível.
Fonte: Banco Central — orientações para vítimas de golpes envolvendo Pix.
Como um comércio pode se preparar para falhas de pagamento?
Para pequenos negócios, depender de uma única conexão ou de uma única forma de recebimento pode gerar dificuldades de atendimento.
A preparação não precisa começar com equipamentos caros.
Uma medida básica é identificar as dependências do estabelecimento.
Por exemplo:
- Qual conexão é utilizada pela maquininha?
- O terminal possui outro meio de comunicação disponível?
- O estabelecimento consegue acessar a conta bancária em um dispositivo alternativo autorizado?
- Existe uma forma segura de confirmar pagamentos?
- Quais outros meios de pagamento são aceitos?
- Como os funcionários devem proceder quando uma transação apresenta estado incerto?
Essas perguntas ajudam a construir um procedimento simples para falhas operacionais.
Um QR Code estático impresso pode facilitar a apresentação de dados para pagamento, mas não resolve o problema da confirmação do crédito quando o recebedor está desconectado.
Também é necessário considerar possíveis custos, regras contratuais e segurança no uso de equipamentos alternativos.
O que nunca deve ser feito
Uma falha técnica não justifica solicitar a senha bancária do cliente, acessar seu aplicativo ou fotografar informações privadas para concluir uma compra.
Também não é adequado manter uma transação registrada como recebida sem confirmação confiável.
Procedimentos de contingência devem reduzir riscos, não criar novas oportunidades de fraude.
E se a internet de uma cidade inteira cair?
Esse é um cenário diferente de ficar sem sinal em um único aparelho.
Uma falha regional pode atingir operadoras, conexões fixas, equipamentos comerciais e serviços públicos.
Dependendo da causa, os efeitos podem ser diferentes entre bairros, provedores e estabelecimentos.
O Pix poderá continuar disponível em localidades não afetadas, enquanto usuários da região sem conectividade enfrentam dificuldades para iniciar transações.
Também é possível que determinados estabelecimentos tenham conexão alternativa funcionando.
Por isso, não existe uma resposta única para todos os casos.
Falta de energia também pode afetar os pagamentos
Roteadores domésticos, antenas, terminais de pagamento e equipamentos de rede precisam de energia.
Algumas infraestruturas possuem sistemas de alimentação de contingência, mas sua autonomia e disponibilidade variam.
Uma interrupção elétrica prolongada pode prejudicar a comunicação de serviços que, em condições normais, são acessados continuamente.
O TecMaker já discutiu essas interdependências no artigo Lockdown energético: o que é e quais os riscos reais.
A lição é que conectividade, energia e serviços financeiros fazem parte de uma cadeia tecnológica interligada.
Aplicativos offline podem substituir o Pix?
Não automaticamente.
Existem ferramentas capazes de armazenar documentos, mapas e informações sem internet.
O Project NOMAD, apresentado anteriormente pelo TecMaker, é um exemplo de tecnologia que pode manter determinados conteúdos acessíveis em uma rede local.
Mas consultar informações offline é diferente de transferir valores entre contas bancárias.
Uma biblioteca digital pode funcionar localmente porque os arquivos já foram armazenados.
O Pix depende de regras e sistemas financeiros destinados a identificar, autorizar, registrar e liquidar transações.
Portanto, autonomia informacional e autonomia de pagamentos são problemas tecnológicos distintos.
Como se preparar para não depender exclusivamente do Pix?
Não é necessário imaginar um apagão generalizado para reconhecer que serviços digitais podem falhar temporariamente.
A recomendação mais útil é adotar medidas proporcionais à rotina.
Uma pessoa que utiliza Pix diariamente pode verificar quais alternativas aceita em seu cotidiano e como acessar os canais oficiais de sua instituição.
Um comerciante pode conferir sua conexão principal e as opções de pagamento disponíveis.
Também vale manter atenção a atualizações de segurança do aparelho, utilizar os aplicativos oficiais dos bancos e conhecer o procedimento de atendimento em caso de transferência não reconhecida.
A preparação deve priorizar segurança e continuidade, não medo.
Para compreender essa diferença entre medidas preventivas e previsões de desastre, consulte também a reportagem do TecMaker sobre o comunicado brasileiro da Defesa Civil e a orientação das 72 horas.
Perguntas frequentes sobre Pix sem internet
Posso fazer Pix sem Wi-Fi?
Sim, se você tiver outra conexão funcional, como dados móveis, e os serviços bancários estiverem disponíveis. Ficar sem Wi-Fi não significa necessariamente estar sem internet.
Posso fazer Pix sem dados móveis?
Sim, se conseguir utilizar uma conexão Wi-Fi com internet. Sem qualquer conexão, não é possível iniciar um Pix convencional pelo aplicativo.
Posso pagar Pix por QR Code sem internet?
Não na modalidade convencional. O código pode estar impresso ou salvo, mas a operação financeira precisa ser enviada e processada pelos sistemas envolvidos.
O Pix por aproximação funciona offline?
Não na modalidade atualmente documentada pelo Banco Central. A comunicação NFC não elimina a necessidade de conexão para a transação.
Posso receber Pix com meu celular desligado?
Sim. Uma transferência pode ser concluída na sua conta sem que o aparelho esteja ligado, desde que o pagador e a infraestrutura bancária consigam realizar normalmente a operação.
O Pix funciona quando o banco está fora do ar?
Depende da instituição e do componente afetado. Uma falha no aplicativo pode impedir o acesso, mas não comprova que toda a infraestrutura do Pix esteja indisponível.
O que fazer se o Pix cair durante a transferência?
Evite repetir imediatamente. Quando recuperar o acesso, consulte o extrato e o histórico de transações. Se o resultado permanecer incerto, contate seu banco.
Pix Agendado funciona se meu celular estiver sem internet?
Pode ser executado pela instituição sem que o celular esteja conectado naquele momento, desde que tenha sido agendado previamente e que os sistemas e as condições necessários ao processamento estejam disponíveis.
Pix Automático é a mesma coisa que Pix offline?
Não. O Pix Automático permite cobranças recorrentes mediante autorização anterior, mas continua dependendo da infraestrutura financeira.
Existe previsão de lançamento do Pix offline?
A agenda evolutiva do Banco Central divulgada em março de 2026 inclui uma solução por aproximação com pagador offline entre os temas previstos para 2027 e os anos seguintes. Isso não equivale a uma data definitiva de lançamento ou a um serviço já disponível.
O dinheiro some quando o Pix apresenta erro?
Uma falha de conexão não significa que o saldo desapareceu. Entretanto, uma operação pode ter sido concluída sem que a confirmação tenha chegado ao aplicativo. A consulta ao histórico e ao extrato é essencial.
O dinheiro físico ainda é útil durante falhas de internet?
Sim. Ele pode ser uma alternativa em compras presenciais, desde que o estabelecimento o aceite e existam condições seguras para realizar a transação.
Conclusão: o Pix é instantâneo, mas ainda depende de conectividade
O Pix transformou a forma como os brasileiros transferem dinheiro e pagam por produtos e serviços.
Sua disponibilidade contínua e a rapidez das operações representam avanços importantes.
Mas funcionar 24 horas por dia não é o mesmo que funcionar sem internet.
Um QR Code salvo não executa sozinho uma transferência. O NFC não substitui a comunicação com os sistemas bancários. E um aplicativo que deixou de responder não comprova que a operação foi cancelada.
Ao mesmo tempo, nem toda falha impede todas as formas de recebimento. Um comerciante sem conexão ainda pode receber valores enviados por pessoas conectadas, embora precise de uma forma confiável de verificar o crédito.
A possibilidade de um Pix com pagador offline aparece nos planos de evolução do Banco Central, mas não deve ser apresentada como uma funcionalidade já disponível.
A melhor estratégia é compreender essas diferenças, conhecer alternativas de pagamento e agir com cautela quando uma transferência apresentar resultado incerto.
Quer entender melhor como as tecnologias do cotidiano dependem de energia, internet e servidores? Continue acompanhando o cluster “Quando a Tecnologia Falha” no TecMaker.
Leia também nossa análise sobre os 33 países e os riscos de um apagão digital e acompanhe as próximas publicações sobre segurança digital, infraestrutura e ferramentas offline.
Acompanhe o TecMaker e inscreva-se em nossa newsletter para receber guias práticos e análises de tecnologia sem alarmismo.
Fontes oficiais consultadas
- Banco Central — Sobre o Pix
- Banco Central — Como fazer um Pix
- Banco Central — Pix por aproximação
- Banco Central — Manual de Padrões para Iniciação do Pix
- Banco Central — Atualização das regras do Pix por aproximação em 2026
- Banco Central — Pix Automático
- Banco Central — Índice de disponibilidade do SPI
- Banco Central — Fórum Pix, março de 2026
- Banco Central — Orientações em caso de golpes envolvendo Pix
Conteúdo técnico atualizado em 7 de novembro de 2026. As funcionalidades, os regulamentos e as condições de disponibilidade do Pix podem mudar conforme a evolução do sistema.
A Equipe TecMaker é o núcleo editorial e de testes do portal, dedicada a trazer análises imparciais, comparativos de produtos e as últimas notícias do universo da tecnologia. Nosso objetivo é decodificar a inovação e ajudar nossos leitores a fazerem as melhores escolhas no mercado digital e de dispositivos emergentes.